Domain jntu.de kaufen?
Wir ziehen mit dem Projekt
jntu.de um.
Sind Sie am Kauf der Domain
jntu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jntu.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Digitale Medien - Werkzeuge für exzellente Forschung und Lehre, FachbücherEinen wesentlichen und nicht mehr wegzudenkenden Beitrag zu Qualität und Exzellenz in Forschung und Lehre können digitale Medien dann leisten, wenn sie richtig eingesetzt werden. Provozieren sie darüber hinaus auch einen Paradigmenwechsel in den betreffenden Prozessen und Organisationsformen? Einhundertvierzig engagierte Wissenschaftler und Praktiker aus Deutschland, Österreich und der Schweiz thematisieren in sechzig Beiträgen die technologisch induzierten Änderungen an Universitäten und Hochschulen und evaluieren ihren Beitrag zur Qualität: Welchen Nutzen bringen digitale Medien für die Optimierung nicht nur der Prozesse, sondern auch der Ergebnisse von Forschung und Lehre? Der blosse Einsatz digitaler Medien ist sicher keine hinreichende Bedingung für Exzellenz. Kann aber jemand, der die Potenziale der aktuellen Technologien ignoriert, auf die Optimierung ihres Einsatzes verzichten?.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
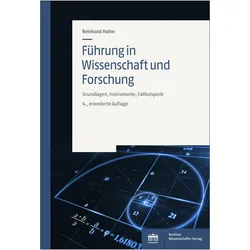
Fhrung in Wissenschaft und Forschung, Fachbücher von Reinhold HallerDas Buch "Führung in Wissenschaft und Forschung" bietet eine umfassende Einführung in die wesentlichen Aspekte der Führung im wissenschaftlichen und forschungsorientierten Umfeld. Es richtet sich an Führungskräfte, die oft aufgrund ihrer wissenschaftlichen Leistungen in Führungspositionen gelangen, jedoch selten die notwendigen Führungsfähigkeiten systematisch erlernt haben. Dieses Handbuch behandelt zentrale Themen wie Personalführung, Teammanagement und effektive Führungsinstrumente. Darüber hinaus werden evidenzbasierte Ansätze zur Konfliktbewältigung, zur Personalauswahl und zum Selbstmanagement vorgestellt, um eine ausgewogene Work-Life-Balance zu fördern. Die praxisorientierte Toolbox und die theoretischen Hintergründe machen es zu einem wertvollen Begleiter für alle, die in der Wissenschaft und Forschung erfolgreich führen möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
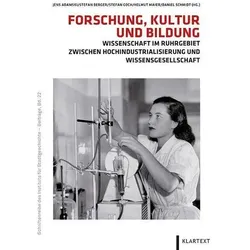
Forschung, Kultur und Bildung, Fachbücher von Jens Berger AdamskiDas Buch "Forschung, Kultur und Bildung" bietet einen umfassenden Einblick in die Wissenschaftslandschaft des Ruhrgebiets, die zu den dichtesten und vielfältigsten der Welt zählt. Es beleuchtet die untrennbare Verbindung zwischen Wissenschaft und Region, die bereits während der Hochindustrialisierung entstand. In diesem Sammelband werden verschiedene Perspektiven auf die Geschichte von Forschung, Kultur und Bildung an Rhein, Ruhr, Emscher und Lippe präsentiert. Die Beiträge verdeutlichen, wie sich die Wissenschaft im Ballungsraum Ruhr entwickelt hat und welche spezifischen Charakteristika sie in der Auseinandersetzung mit regionalen Besonderheiten und Herausforderungen angenommen hat. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Entwicklung von Wissenschaft und Bildung in einer der bedeutendsten Industrieregionen Deutschlands interessieren.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Der Forschung - Der Lehre - Der Bildung, Fachbücher von Prinz Prinz, Doren Prinz"Der Forschung - Der Lehre - Der Bildung" ist ein Fachbuch, das sich mit den zentralen Aspekten der Bildungsforschung auseinandersetzt. Die Autoren, allesamt Experten auf ihrem Gebiet, bieten fundierte Einblicke in die Themen Schulentwicklung, Inklusion und Bildungsgerechtigkeit. Durch die Kombination von theoretischen Ansätzen und praktischen Beispielen wird ein umfassendes Verständnis für die Herausforderungen und Chancen im Bildungswesen vermittelt. Die verschiedenen Perspektiven der Autoren, die an renommierten Universitäten tätig sind, ermöglichen eine differenzierte Betrachtung der aktuellen Entwicklungen in der Bildungslandschaft. Dieses Buch richtet sich an Fachleute, Studierende und alle Interessierten, die sich mit den komplexen Zusammenhängen von Forschung, Lehre und Bildung auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bildung und Hochschule, FachbücherWoran erkennt man gute Bildung? Wozu ist universitäre Bildung da? Bilden wir uns in der Wissenschaft, für die Wissenschaft oder für die berufliche Praxis? Welchen Nutzen hat überfachliche Bildung? Und welche Herausforderungen bestehen in der überfachlichen Lehre? Wie fruchtbar Interdisziplinarität sein kann, wenn sie nicht nur Teil einzelner Fächer, sondern Teil eines Hochschulsystems ist, zeigt das Beispiel des Leuphana College Lüneburg. In diesem Band werden hochschuldidaktische Projekte vorgestellt, diskutiert und im Kontext von Hochschulpraxis und Hochschulforschung verortet. Der Band richtet sich an Hochschulentwickler, Hochschuldidaktiker und Hochschullehrende gleichermassen und liefert wichtige Impulse für all diejenigen, die Universität und Hochschule weiterentwickeln möchten. Berücksichtigung finden sowohl Konzeptionen auf der mikro- als auch der makrodidaktischen Lehr-/Lernebene.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Digitale Medien - Werkzeuge für exzellente Forschung und Lehre, FachbücherEinen wesentlichen und nicht mehr wegzudenkenden Beitrag zu Qualität und Exzellenz in Forschung und Lehre können digitale Medien dann leisten, wenn sie richtig eingesetzt werden. Provozieren sie darüber hinaus auch einen Paradigmenwechsel in den betreffenden Prozessen und Organisationsformen? Einhundertvierzig engagierte Wissenschaftler und Praktiker aus Deutschland, Österreich und der Schweiz thematisieren in sechzig Beiträgen die technologisch induzierten Änderungen an Universitäten und Hochschulen und evaluieren ihren Beitrag zur Qualität: Welchen Nutzen bringen digitale Medien für die Optimierung nicht nur der Prozesse, sondern auch der Ergebnisse von Forschung und Lehre? Der blosse Einsatz digitaler Medien ist sicher keine hinreichende Bedingung für Exzellenz. Kann aber jemand, der die Potenziale der aktuellen Technologien ignoriert, auf die Optimierung ihres Einsatzes verzichten?.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Fhrung in Wissenschaft und Forschung, Fachbücher von Reinhold HallerDas Buch "Führung in Wissenschaft und Forschung" bietet eine umfassende Einführung in die wesentlichen Aspekte der Führung im wissenschaftlichen und forschungsorientierten Umfeld. Es richtet sich an Führungskräfte, die oft aufgrund ihrer wissenschaftlichen Leistungen in Führungspositionen gelangen, jedoch selten die notwendigen Führungsfähigkeiten systematisch erlernt haben. Dieses Handbuch behandelt zentrale Themen wie Personalführung, Teammanagement und effektive Führungsinstrumente. Darüber hinaus werden evidenzbasierte Ansätze zur Konfliktbewältigung, zur Personalauswahl und zum Selbstmanagement vorgestellt, um eine ausgewogene Work-Life-Balance zu fördern. Die praxisorientierte Toolbox und die theoretischen Hintergründe machen es zu einem wertvollen Begleiter für alle, die in der Wissenschaft und Forschung erfolgreich führen möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung, Kultur und Bildung, Fachbücher von Jens Berger AdamskiDas Buch "Forschung, Kultur und Bildung" bietet einen umfassenden Einblick in die Wissenschaftslandschaft des Ruhrgebiets, die zu den dichtesten und vielfältigsten der Welt zählt. Es beleuchtet die untrennbare Verbindung zwischen Wissenschaft und Region, die bereits während der Hochindustrialisierung entstand. In diesem Sammelband werden verschiedene Perspektiven auf die Geschichte von Forschung, Kultur und Bildung an Rhein, Ruhr, Emscher und Lippe präsentiert. Die Beiträge verdeutlichen, wie sich die Wissenschaft im Ballungsraum Ruhr entwickelt hat und welche spezifischen Charakteristika sie in der Auseinandersetzung mit regionalen Besonderheiten und Herausforderungen angenommen hat. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Entwicklung von Wissenschaft und Bildung in einer der bedeutendsten Industrieregionen Deutschlands interessieren.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
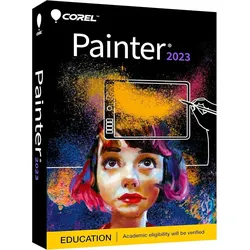
Painter 2023 fu?r Schulen, Bildung und Studium VollversionPainter 2023 fu?r Schulen, Bildung und Studium Vollversion Corel Painter 2023 hat eine Revolution im digitalen Kunstunterricht ausgelöst. Dieses professionelle Mal- und Zeichenprogramm bietet Schulen und Bildungseinrichtungen eine Fülle von Möglichkeiten, um Kreativität und künstlerische Fähigkeiten zu fördern. Mit seiner intuitiven Benutzeroberfläche und den vielfältigen Werkzeugen ermöglicht es Lehrenden und Lernenden gleichermaßen, digitale Kunstwerke zu erschaffen, die traditionellen Maltechniken verblüffend ähnlich sind. In diesem Artikel werfen wir einen Blick auf die technischen Anforderungen und die Installation von Corel Painter 2023. Wir stellen die grundlegenden Werkzeuge und Funktionen vor und zeigen fortgeschrittene Techniken für den Kunstunterricht. Außerdem geben wir Tipps zur Nutzung des Programms und erläutern, warum es sich besonders gut für den Einsatz in Schulen ei...85,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
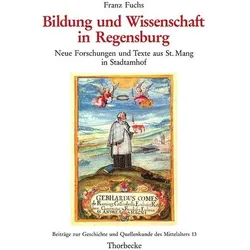
Bildung und Wissenschaft in Regensburg, Fachbücher von Franz FuchsDas Fachbuch "Bildung und Wissenschaft in Regensburg" von Franz Fuchs bietet eine umfassende Analyse der mittelalterlichen Bibliothek des Augustinerchorherrenstifts St. Mang in Stadtamhof. Durch die erstmalige Herausgabe und Kommentierung der Handschriftenkataloge aus dem 17. Jahrhundert wird es möglich, die einst bedeutende Bibliothek, die im Dreissigjährigen Krieg weitgehend zerstört wurde, zu rekonstruieren. Die Arbeit beleuchtet die erhaltenen Texte, die durch die Abschriften des Regensburger Kartäusers Franz Jeremias Grienewaldt überliefert sind. Diese Quellen bieten wertvolle Einblicke in die Geschichte des Stifts und die Literatur des 12. bis 15. Jahrhunderts. Ein detailliertes Register erleichtert den Zugang zu den behandelten Themen und Texten, wodurch das Buch sowohl für Wissenschaftler als auch für Interessierte an der Geschichte der Region von Bedeutung ist.36,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.